Domain wohnungseigentumsrecht24.de kaufen?
Wir ziehen mit dem Projekt
wohnungseigentumsrecht24.de um.
Sind Sie am Kauf der Domain
wohnungseigentumsrecht24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wohnungseigentumsrecht24.de kaufen?
Wann Kleinunternehmer?
Kleinunternehmer sind in der Regel Einzelunternehmer oder kleine Unternehmen mit einem begrenzten Umsatz und einer geringen Anzahl an Mitarbeitern. Sie können sich für die Kleinunternehmerregelung entscheiden, wenn ihr Jahresumsatz unterhalb eines bestimmten Schwellenwerts liegt. Diese Regelung befreit sie von der Umsatzsteuerpflicht und vereinfacht somit ihre Buchhaltung. Kleinunternehmer können von verschiedenen steuerlichen Vorteilen profitieren, wie z.B. der Möglichkeit, pauschale Betriebsausgaben geltend zu machen. Es ist wichtig, die Voraussetzungen und Regelungen für Kleinunternehmer in Ihrem Land zu prüfen, um sicherzustellen, dass Sie die entsprechenden Kriterien erfüllen. **
Sind Rollläden Sondereigentum oder Gemeinschaftseigentum?
Sind Rollläden Sondereigentum oder Gemeinschaftseigentum? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Teilungserklärung und der Gemeinschaftsordnung der jeweiligen Wohnanlage. In der Regel gelten Rollläden, die zur äußeren Erscheinung des Gebäudes beitragen, als Gemeinschaftseigentum. Wenn die Rollläden jedoch ausschließlich zu einer bestimmten Wohnung gehören und nur von deren Eigentümer genutzt werden können, handelt es sich um Sondereigentum. Es ist daher ratsam, die genauen Regelungen in den entsprechenden Dokumenten nachzulesen oder sich bei der Hausverwaltung zu informieren. **


Ähnliche Suchbegriffe für Kleinunternehmer
Top-Angebote
Produkte zum Begriff Kleinunternehmer:
-
Umsatzbesteuerung der Kleinunternehmer, Fachbücher von Manuela RittigDer Praxisleitfaden bietet einen fundierten und praxisnahen Überblick über die aktuellen gesetzlichen Rahmenbedingungen der Kleinunternehmerbesteuerung in Deutschland und ausgewählten EU-Mitgliedstaaten, unter anderem Frankreich, Italien, Österreich und Spanien. Die Autorin erläutert systematisch, wie die Kleinunternehmerregelung national und grenzüberschreitend angewendet werden kann und welche Unterschiede beispielsweise hinsichtlich Meldepflichten, Schwellenwerten und Fristen zu beachten sind. Im Fokus stehen dabei nicht nur die rechtlichen Grundlagen, sondern vor allem die praktische Umsetzung. Dies wird anhand praxisnaher Fallbeispiele veranschaulicht; Checklisten und Übersichten unterstützen dabei, die Vor- und Nachteile der Kleinunternehmerregelung zu bewerten. So wird deutlich, wann die Anwendung der Regelung vorteilhaft ist und welche Besonderheiten im internationalen Kontext berücksichtigt werden müssen. Ergänzend werden sowohl das Online-Portal des Bundeszentralamts für Steuern als auch das KMU-Webportal zur EU-KU-Regelung hinsichtlich ihrer Anwendungstauglichkeit betrachtet.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
WohnungseigentumsrechtWohnungseigentumsrecht , Die Reformauflage Unter Berücksichtigung der jüngsten WEG-Reform haben renommierte Richter, Fachanwälte sowie Immobilienmanager Mustertexte entwickelt, die den tatsächlichen Bedürfnissen der Praxis entsprechen: Muster für die Anwaltschaft, die in der Verwaltungspraxis funktionieren, juristisch saubere Lösungen durch rechtssichere Formulare für die Hausverwaltungen sowie Vorschläge für Urteile, Verfügungen und Beschlüsse zu allen Verfahrenssituationen für die Justiz. Die zahlreichen Muster sind eingebettet in die Darstellung der materiellen Grundlagen und werden ergänzt durch viele Praxishinweise und Beispiele. Das Themenspektrum spiegelt alle Stadien wider: vom Entstehen und der Verwaltung der Gemeinschaft nach WEG über den Streit und die gerichtliche Auseinandersetzung bis hin zur Zwangsvollstreckung. Die 4. Auflage geht ausführlich auf die Änderungen durch die WEG-Reform ein und behandelt u.a. die konfliktträchtigen Themen: Bauliche Veränderungen Kostentragung Klimaschutz Elektrifizierung Barrierefreiheit Sachkunde der Hausverwaltungen Datenschutz Die Autoren Dr. Dr. Andrik Abramenko, Richter am Amtsgericht, Idstein | Kai-Uwe Agatsy, Rechtsanwalt und Fachanwalt für Miet- und Wohnungseigentumsrecht, Berlin | Dr. Florian Bartels, Richter am Landgericht, Essen | Dr. Oliver Elzer, Richter am Kammergericht, Berlin | Rüdiger Fritsch, Rechtsanwalt und Fachanwalt für Miet- und Wohnungseigentumsrecht, Solingen | Prof. Ulrich Keller, Professur für Zwangsvollstreckungsrecht, Hochschule für Wirtschaft und Recht, Berlin | André Leist, Rechtsanwalt und Fachanwalt für Miet- und Wohnungseigentumsrecht, Dresden | Thomas Meier, Diplom-Betriebswirt, Immobilienökonom (ebs), Geschäftsführer Pfeuffer Immobilien Verwaltung & Management GmbH, Nürnberg; Präsident Bundesfachverband der Immobilienverwalter e.V., Berlin | Martin Metzger, Geschäftsführer Alpina Immowelten GmbH, Rosenheim | Reinhold Okon, Sachverständiger für Hard- und Software, Externer Datenschutzbeauftragter, Karlsfeld , Reflektoren > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20230714, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Redaktion: Elzer, Oliver~Fritsch, Rüdiger~Meier, Thomas, Edition: NED, Auflage: 23004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1080, Abbildungen: mit Online-Zugang, Keyword: Barrierefreiheit; accessibility; condominium law; Datenschutz; condominium law reform; Formulare; Handbuch; data protection; Hausverwaltung; foreclosure; partial ownership; Immobilienmanager; property management; Mietrecht; Mustertexte; property manager; sample texts; Teileigentum; WEG; tenancy law; WEG-Reform; Wohnungseigentumsgesetz; Zwangsvollstreckung, Fachschema: Finanzwirtschaft~Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Immobilienrecht~Mietrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Wohnungseigentum - Wohnungseigentumsrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Region: Deutschland, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Wohnraum- und Mietrecht, Thema: Verstehen, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos Verlagsgesellschaft mbH & Co. KG, Blätteranzahl: 1080 Blätter, Länge: 245, Breite: 180, Höhe: 77, Gewicht: 1928, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000065943001 V10445-9783848770694-1 B0000065943002 V10445-9783848770694-2, Vorgänger EAN: 9783848743131 9783848705238 9783832938628, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 983883139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Avery Zweckform Rechnung 1733 Kleinunternehmer DIN A5 SD 2x40 BlAvery Zweckform Rechnung 1733 Kleinunternehmer DIN A5 SD 2x40 Bl. Zur Verwendung speziell durch Kleinunternehmer gemäß §19 des Umsatzsteuergesetzes (UStG) geeignet, da Kleinunternehmer in ihren Rechnungen keine Umsatzsteuer ausweisen dürfen.10,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
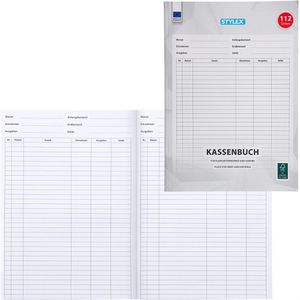
Stylex Kassenbuch 40090, A4, für Kleinunternehmer, ohne MwSt., 56 BlattA4-Kassenbuch zum einfachen Erfassen von über 3.000 Einnahmen und Ausgaben 110 beidseitig bedruckte Seiten für Buchungen ohne MwSt. Mit Spalten für Buchungsnummer, Datum, Zweck, Einnahmen, Ausgaben und Saldo Zusätzlich Felder für Monat, Anfangsbestand, Endbestand und Saldo oben auf jeder Seite Eintragung persönlicher Daten auf der ersten Seite möglich Verwendet Papier, welches gute Waldnutzung fördert Geeignet für Kleinunternehmer, Gastronomen und Vereine Für eine gute Finanzübersicht und Kostenkontrolle Merkmale: Format: A4 Anwendung: Kassenbuch Ausführung: für Kleinunternehmer, ohne Durchschlag, ohne MwSt. Blattanzahl: 1 x 55 Blatt5,24 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter


-
Ist Balkon Sondereigentum oder Gemeinschaftseigentum?
Ist Balkon Sondereigentum oder Gemeinschaftseigentum? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Teilungserklärung und dem Aufteilungsplan der jeweiligen Immobilie. In der Regel gilt ein Balkon als Sondereigentum, wenn er ausschließlich einem bestimmten Eigentümer zugeordnet ist und dieser allein für die Instandhaltung und Nutzung verantwortlich ist. Ist der Balkon jedoch für mehrere Eigentümer zugänglich oder wird er gemeinschaftlich genutzt, kann er als Gemeinschaftseigentum betrachtet werden. Es ist daher wichtig, die genauen Regelungen im jeweiligen Grundbuchauszug und in der Teilungserklärung zu prüfen, um Klarheit über die Eigentumsverhältnisse zu erhalten. **
-
Sind Balkone Sondereigentum oder Gemeinschaftseigentum?
Sind Balkone Sondereigentum oder Gemeinschaftseigentum? Balkone können entweder Sondereigentum oder Gemeinschaftseigentum sein, abhängig von der Teilungserklärung und der Gemeinschaftsordnung einer Immobilie. In der Regel sind Balkone, die ausschließlich von einer bestimmten Wohneinheit genutzt werden können, Sondereigentum. Das bedeutet, dass der Eigentümer der Wohnung für die Instandhaltung und Reparaturen des Balkons verantwortlich ist. Wenn ein Balkon jedoch von mehreren Parteien genutzt werden kann oder bestimmte Vorgaben für die Nutzung bestehen, kann er als Gemeinschaftseigentum gelten. In diesem Fall sind alle Eigentümer gemeinsam für die Pflege und Instandhaltung des Balkons verantwortlich. Es ist daher wichtig, die Teilungserklärung und Gemeinschaftsordnung zu prüfen, um Klarheit über die Eigentumsverhältnisse von Balkonen zu erhalten. **
-
Sind Kleinunternehmer umsatzsteuerpflichtig?
Sind Kleinunternehmer umsatzsteuerpflichtig? Kleinunternehmer können unter bestimmten Voraussetzungen von der Umsatzsteuer befreit sein. In Deutschland gilt beispielsweise die Kleinunternehmerregelung nach § 19 UStG, wonach Unternehmen mit einem Jahresumsatz von maximal 22.000 Euro im Vorjahr und voraussichtlich 50.000 Euro im laufenden Jahr von der Umsatzsteuer befreit sind. Kleinunternehmer müssen in ihren Rechnungen keine Umsatzsteuer ausweisen, dürfen aber auch keine Vorsteuer geltend machen. Es ist wichtig, die Umsatzgrenzen im Auge zu behalten und gegebenenfalls rechtzeitig die Umsatzsteuerpflicht zu prüfen. **
-
Sind Kleinunternehmer Rentenversicherungspflichtig?
Kleinunternehmer sind grundsätzlich rentenversicherungspflichtig, sofern sie nicht von der Rentenversicherungspflicht befreit sind. Die Rentenversicherungspflicht gilt in der Regel für Selbstständige, die regelmäßig Einkünfte erzielen und damit ihren Lebensunterhalt bestreiten. Es gibt jedoch Ausnahmen, z.B. für geringfügig Selbstständige oder Personen, die bereits anderweitig rentenversichert sind. Es ist daher ratsam, sich bei der Deutschen Rentenversicherung oder einem Steuerberater über die konkrete Rentenversicherungspflicht als Kleinunternehmer zu informieren. Es ist wichtig, die gesetzlichen Vorgaben zu beachten, um keine rechtlichen Probleme zu bekommen. **
Ist Besteuerung Kleinunternehmer?
Ist Besteuerung Kleinunternehmer? Die Besteuerung von Kleinunternehmern hängt von verschiedenen Faktoren ab, wie z.B. der Rechtsform des Unternehmens, dem Umsatz und dem Gewinn. Kleinunternehmer können unter bestimmten Voraussetzungen von der Umsatzsteuer befreit sein, was ihre steuerliche Belastung verringern kann. Es ist wichtig, die steuerlichen Regelungen für Kleinunternehmer genau zu kennen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um steuerliche Vorteile optimal zu nutzen. Letztendlich ist die Besteuerung von Kleinunternehmern ein komplexes Thema, das individuell betrachtet werden sollte, um die bestmögliche steuerliche Situation zu erreichen. **
Ist Versteuerung Kleinunternehmer?
Ist Versteuerung Kleinunternehmer? Ja, als Kleinunternehmer unterliegt man der Regelung des § 19 UStG, was bedeutet, dass man von der Umsatzsteuer befreit ist, solange der Umsatz bestimmte Grenzen nicht übersteigt. Kleinunternehmer müssen keine Umsatzsteuer auf ihren Rechnungen ausweisen und sind auch nicht verpflichtet, Umsatzsteuervoranmeldungen abzugeben. Es gibt jedoch auch Nachteile, wie zum Beispiel den Verzicht auf den Vorsteuerabzug. Es ist wichtig, die Voraussetzungen für die Kleinunternehmerregelung genau zu prüfen und gegebenenfalls mit einem Steuerberater zu klären. **
Top-Angebote
Produkte zum Begriff Kleinunternehmer:
-
KASSENBUCH für Kleinunternehmer: Einnahmen und Ausgaben Buch einfach eintragen simple für Kleinunternehmer, Vereine, Haushalt Und Selbständige,Kassenbuch Für Kleinunternehmer: Einnahmen Und Ausgaben Buch Einfach Eintragen Simple Für Kleinunternehmer, Vereine, Haushalt Und Selbständige, Gebundene Ausgabe Von Sarah Ludwig, Bookmundo, 978-94-037-2713-4, Seitenanzahl: 15618,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umsatzbesteuerung der Kleinunternehmer, Fachbücher von Manuela RittigDer Praxisleitfaden bietet einen fundierten und praxisnahen Überblick über die aktuellen gesetzlichen Rahmenbedingungen der Kleinunternehmerbesteuerung in Deutschland und ausgewählten EU-Mitgliedstaaten, unter anderem Frankreich, Italien, Österreich und Spanien. Die Autorin erläutert systematisch, wie die Kleinunternehmerregelung national und grenzüberschreitend angewendet werden kann und welche Unterschiede beispielsweise hinsichtlich Meldepflichten, Schwellenwerten und Fristen zu beachten sind. Im Fokus stehen dabei nicht nur die rechtlichen Grundlagen, sondern vor allem die praktische Umsetzung. Dies wird anhand praxisnaher Fallbeispiele veranschaulicht; Checklisten und Übersichten unterstützen dabei, die Vor- und Nachteile der Kleinunternehmerregelung zu bewerten. So wird deutlich, wann die Anwendung der Regelung vorteilhaft ist und welche Besonderheiten im internationalen Kontext berücksichtigt werden müssen. Ergänzend werden sowohl das Online-Portal des Bundeszentralamts für Steuern als auch das KMU-Webportal zur EU-KU-Regelung hinsichtlich ihrer Anwendungstauglichkeit betrachtet.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
WohnungseigentumsrechtWohnungseigentumsrecht , Die Reformauflage Unter Berücksichtigung der jüngsten WEG-Reform haben renommierte Richter, Fachanwälte sowie Immobilienmanager Mustertexte entwickelt, die den tatsächlichen Bedürfnissen der Praxis entsprechen: Muster für die Anwaltschaft, die in der Verwaltungspraxis funktionieren, juristisch saubere Lösungen durch rechtssichere Formulare für die Hausverwaltungen sowie Vorschläge für Urteile, Verfügungen und Beschlüsse zu allen Verfahrenssituationen für die Justiz. Die zahlreichen Muster sind eingebettet in die Darstellung der materiellen Grundlagen und werden ergänzt durch viele Praxishinweise und Beispiele. Das Themenspektrum spiegelt alle Stadien wider: vom Entstehen und der Verwaltung der Gemeinschaft nach WEG über den Streit und die gerichtliche Auseinandersetzung bis hin zur Zwangsvollstreckung. Die 4. Auflage geht ausführlich auf die Änderungen durch die WEG-Reform ein und behandelt u.a. die konfliktträchtigen Themen: Bauliche Veränderungen Kostentragung Klimaschutz Elektrifizierung Barrierefreiheit Sachkunde der Hausverwaltungen Datenschutz Die Autoren Dr. Dr. Andrik Abramenko, Richter am Amtsgericht, Idstein | Kai-Uwe Agatsy, Rechtsanwalt und Fachanwalt für Miet- und Wohnungseigentumsrecht, Berlin | Dr. Florian Bartels, Richter am Landgericht, Essen | Dr. Oliver Elzer, Richter am Kammergericht, Berlin | Rüdiger Fritsch, Rechtsanwalt und Fachanwalt für Miet- und Wohnungseigentumsrecht, Solingen | Prof. Ulrich Keller, Professur für Zwangsvollstreckungsrecht, Hochschule für Wirtschaft und Recht, Berlin | André Leist, Rechtsanwalt und Fachanwalt für Miet- und Wohnungseigentumsrecht, Dresden | Thomas Meier, Diplom-Betriebswirt, Immobilienökonom (ebs), Geschäftsführer Pfeuffer Immobilien Verwaltung & Management GmbH, Nürnberg; Präsident Bundesfachverband der Immobilienverwalter e.V., Berlin | Martin Metzger, Geschäftsführer Alpina Immowelten GmbH, Rosenheim | Reinhold Okon, Sachverständiger für Hard- und Software, Externer Datenschutzbeauftragter, Karlsfeld , Reflektoren > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20230714, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Redaktion: Elzer, Oliver~Fritsch, Rüdiger~Meier, Thomas, Edition: NED, Auflage: 23004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1080, Abbildungen: mit Online-Zugang, Keyword: Barrierefreiheit; accessibility; condominium law; Datenschutz; condominium law reform; Formulare; Handbuch; data protection; Hausverwaltung; foreclosure; partial ownership; Immobilienmanager; property management; Mietrecht; Mustertexte; property manager; sample texts; Teileigentum; WEG; tenancy law; WEG-Reform; Wohnungseigentumsgesetz; Zwangsvollstreckung, Fachschema: Finanzwirtschaft~Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Immobilienrecht~Mietrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Wohnungseigentum - Wohnungseigentumsrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Region: Deutschland, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Wohnraum- und Mietrecht, Thema: Verstehen, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos Verlagsgesellschaft mbH & Co. KG, Blätteranzahl: 1080 Blätter, Länge: 245, Breite: 180, Höhe: 77, Gewicht: 1928, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000065943001 V10445-9783848770694-1 B0000065943002 V10445-9783848770694-2, Vorgänger EAN: 9783848743131 9783848705238 9783832938628, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 983883139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Kleinunternehmer?
Kleinunternehmer sind in der Regel Einzelunternehmer oder kleine Unternehmen mit einem begrenzten Umsatz und einer geringen Anzahl an Mitarbeitern. Sie können sich für die Kleinunternehmerregelung entscheiden, wenn ihr Jahresumsatz unterhalb eines bestimmten Schwellenwerts liegt. Diese Regelung befreit sie von der Umsatzsteuerpflicht und vereinfacht somit ihre Buchhaltung. Kleinunternehmer können von verschiedenen steuerlichen Vorteilen profitieren, wie z.B. der Möglichkeit, pauschale Betriebsausgaben geltend zu machen. Es ist wichtig, die Voraussetzungen und Regelungen für Kleinunternehmer in Ihrem Land zu prüfen, um sicherzustellen, dass Sie die entsprechenden Kriterien erfüllen. **
-
Sind Rollläden Sondereigentum oder Gemeinschaftseigentum?
Sind Rollläden Sondereigentum oder Gemeinschaftseigentum? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Teilungserklärung und der Gemeinschaftsordnung der jeweiligen Wohnanlage. In der Regel gelten Rollläden, die zur äußeren Erscheinung des Gebäudes beitragen, als Gemeinschaftseigentum. Wenn die Rollläden jedoch ausschließlich zu einer bestimmten Wohnung gehören und nur von deren Eigentümer genutzt werden können, handelt es sich um Sondereigentum. Es ist daher ratsam, die genauen Regelungen in den entsprechenden Dokumenten nachzulesen oder sich bei der Hausverwaltung zu informieren. **
-
Ist Balkon Sondereigentum oder Gemeinschaftseigentum?
Ist Balkon Sondereigentum oder Gemeinschaftseigentum? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Teilungserklärung und dem Aufteilungsplan der jeweiligen Immobilie. In der Regel gilt ein Balkon als Sondereigentum, wenn er ausschließlich einem bestimmten Eigentümer zugeordnet ist und dieser allein für die Instandhaltung und Nutzung verantwortlich ist. Ist der Balkon jedoch für mehrere Eigentümer zugänglich oder wird er gemeinschaftlich genutzt, kann er als Gemeinschaftseigentum betrachtet werden. Es ist daher wichtig, die genauen Regelungen im jeweiligen Grundbuchauszug und in der Teilungserklärung zu prüfen, um Klarheit über die Eigentumsverhältnisse zu erhalten. **
-
Sind Balkone Sondereigentum oder Gemeinschaftseigentum?
Sind Balkone Sondereigentum oder Gemeinschaftseigentum? Balkone können entweder Sondereigentum oder Gemeinschaftseigentum sein, abhängig von der Teilungserklärung und der Gemeinschaftsordnung einer Immobilie. In der Regel sind Balkone, die ausschließlich von einer bestimmten Wohneinheit genutzt werden können, Sondereigentum. Das bedeutet, dass der Eigentümer der Wohnung für die Instandhaltung und Reparaturen des Balkons verantwortlich ist. Wenn ein Balkon jedoch von mehreren Parteien genutzt werden kann oder bestimmte Vorgaben für die Nutzung bestehen, kann er als Gemeinschaftseigentum gelten. In diesem Fall sind alle Eigentümer gemeinsam für die Pflege und Instandhaltung des Balkons verantwortlich. Es ist daher wichtig, die Teilungserklärung und Gemeinschaftsordnung zu prüfen, um Klarheit über die Eigentumsverhältnisse von Balkonen zu erhalten. **
Ähnliche Suchbegriffe für Kleinunternehmer
-
Avery Zweckform Rechnung 1733 Kleinunternehmer DIN A5 SD 2x40 BlAvery Zweckform Rechnung 1733 Kleinunternehmer DIN A5 SD 2x40 Bl. Zur Verwendung speziell durch Kleinunternehmer gemäß §19 des Umsatzsteuergesetzes (UStG) geeignet, da Kleinunternehmer in ihren Rechnungen keine Umsatzsteuer ausweisen dürfen.10,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stylex Kassenbuch 40090, A4, für Kleinunternehmer, ohne MwSt., 56 BlattA4-Kassenbuch zum einfachen Erfassen von über 3.000 Einnahmen und Ausgaben 110 beidseitig bedruckte Seiten für Buchungen ohne MwSt. Mit Spalten für Buchungsnummer, Datum, Zweck, Einnahmen, Ausgaben und Saldo Zusätzlich Felder für Monat, Anfangsbestand, Endbestand und Saldo oben auf jeder Seite Eintragung persönlicher Daten auf der ersten Seite möglich Verwendet Papier, welches gute Waldnutzung fördert Geeignet für Kleinunternehmer, Gastronomen und Vereine Für eine gute Finanzübersicht und Kostenkontrolle Merkmale: Format: A4 Anwendung: Kassenbuch Ausführung: für Kleinunternehmer, ohne Durchschlag, ohne MwSt. Blattanzahl: 1 x 55 Blatt5,24 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Sind Kleinunternehmer umsatzsteuerpflichtig?
Sind Kleinunternehmer umsatzsteuerpflichtig? Kleinunternehmer können unter bestimmten Voraussetzungen von der Umsatzsteuer befreit sein. In Deutschland gilt beispielsweise die Kleinunternehmerregelung nach § 19 UStG, wonach Unternehmen mit einem Jahresumsatz von maximal 22.000 Euro im Vorjahr und voraussichtlich 50.000 Euro im laufenden Jahr von der Umsatzsteuer befreit sind. Kleinunternehmer müssen in ihren Rechnungen keine Umsatzsteuer ausweisen, dürfen aber auch keine Vorsteuer geltend machen. Es ist wichtig, die Umsatzgrenzen im Auge zu behalten und gegebenenfalls rechtzeitig die Umsatzsteuerpflicht zu prüfen. **
-
Sind Kleinunternehmer Rentenversicherungspflichtig?
Kleinunternehmer sind grundsätzlich rentenversicherungspflichtig, sofern sie nicht von der Rentenversicherungspflicht befreit sind. Die Rentenversicherungspflicht gilt in der Regel für Selbstständige, die regelmäßig Einkünfte erzielen und damit ihren Lebensunterhalt bestreiten. Es gibt jedoch Ausnahmen, z.B. für geringfügig Selbstständige oder Personen, die bereits anderweitig rentenversichert sind. Es ist daher ratsam, sich bei der Deutschen Rentenversicherung oder einem Steuerberater über die konkrete Rentenversicherungspflicht als Kleinunternehmer zu informieren. Es ist wichtig, die gesetzlichen Vorgaben zu beachten, um keine rechtlichen Probleme zu bekommen. **
-
Ist Besteuerung Kleinunternehmer?
Ist Besteuerung Kleinunternehmer? Die Besteuerung von Kleinunternehmern hängt von verschiedenen Faktoren ab, wie z.B. der Rechtsform des Unternehmens, dem Umsatz und dem Gewinn. Kleinunternehmer können unter bestimmten Voraussetzungen von der Umsatzsteuer befreit sein, was ihre steuerliche Belastung verringern kann. Es ist wichtig, die steuerlichen Regelungen für Kleinunternehmer genau zu kennen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um steuerliche Vorteile optimal zu nutzen. Letztendlich ist die Besteuerung von Kleinunternehmern ein komplexes Thema, das individuell betrachtet werden sollte, um die bestmögliche steuerliche Situation zu erreichen. **
-
Ist Versteuerung Kleinunternehmer?
Ist Versteuerung Kleinunternehmer? Ja, als Kleinunternehmer unterliegt man der Regelung des § 19 UStG, was bedeutet, dass man von der Umsatzsteuer befreit ist, solange der Umsatz bestimmte Grenzen nicht übersteigt. Kleinunternehmer müssen keine Umsatzsteuer auf ihren Rechnungen ausweisen und sind auch nicht verpflichtet, Umsatzsteuervoranmeldungen abzugeben. Es gibt jedoch auch Nachteile, wie zum Beispiel den Verzicht auf den Vorsteuerabzug. Es ist wichtig, die Voraussetzungen für die Kleinunternehmerregelung genau zu prüfen und gegebenenfalls mit einem Steuerberater zu klären. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.